
Ottokar hat beschlossen, vernünftig zu werden.
Das kommt selten vor und meistens ohne Vorwarnung.
Beim letzten Mal kaufte er sich einen Schrittzähler und fuhr anschließend mit dem Auto zum Briefkasten, damit das Gerät nicht so schnell verschleißt. Diesmal geht es um Altersvorsorge. Also um Geld, Zukunft und die unangenehme Möglichkeit, dass man tatsächlich so alt wird, wie man beim Arzt immer behauptet werden zu wollen.
Ottokar steht vor meiner Tür. Hinter ihm ein Anhänger. Auf dem Anhänger ein Turm aus Toilettenpapier, der bei Seitenwind vermutlich eine eigene Unwetterwarnung auslöst.
„Ich habe vorgesorgt“, sagt er.
„Wogegen?“
„Gegen später.“
Das ist für Ottokar erstaunlich präzise.
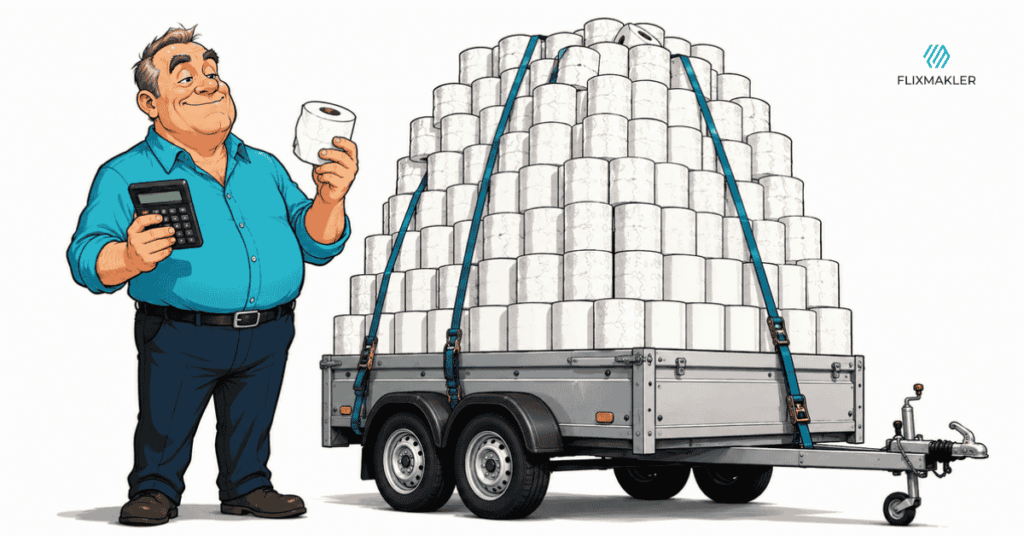
Der Ruhestand kann kommen. Er muss nur trocken bleiben
Im Anhänger befinden sich 11.520 Rollen. Dreilagig. Mit Kamillenprägung.
Ottokar hat gerechnet. Eine Rolle pro Woche, etwas Sicherheitszuschlag, gelegentlicher Besuch und ein denkbarer Zusammenbruch der europäischen Zellstoffversorgung. Seine Vorräte reichen bis weit nach seinem 280. Geburtstag.
„Du sagst doch immer, ich soll langfristig denken.“
Das stimmt.
Ich hatte dabei allerdings eher an regelmäßiges Sparen gedacht. Nicht an eine private Zentralbank aus Hygienepapier.
„Toilettenpapier ist krisensicher“, erklärt Ottokar. „Die Leute brauchen es immer.“
„Brot auch. Trotzdem legt sich kaum jemand 40.000 Brötchen in die Garage.“
„Weil die schimmeln. Ich bin doch nicht bescheuert.“
Gut, dass wir das geklärt haben.
Ottokars Rentenberechnung
Wir setzen uns an den Küchentisch. Ottokar bringt einen Taschenrechner, einen Bleistift und eine Rolle aus seinem Vermögensbestand mit. Offenbar als Anschauungsmaterial.
„Wie viel brauchst Du später im Monat?“, frage ich.
„Weniger als heute.“
„Warum?“
„Dann bin ich alt. Alte Leute gehen früh ins Bett. Das spart Licht.“
Ottokars Ruhestandsplanung besteht bislang aus Dunkelheit und Zellstoff.
Also machen wir es etwas genauer. Wohnen. Essen. Auto. Reisen. Versicherungen. Gesundheit. Hobbys. Rücklagen. Dazu Wünsche, die im Alter nicht automatisch verschwinden, nur weil das Geburtsdatum weiter hinten liegt.
Ottokar addiert schweigend.
Dann nennt er eine Zahl.
Ich nenne ihm die voraussichtlichen Einnahmen, die ihm nach heutigem Stand zur Verfügung stehen könnten.
Es entsteht eine Lücke.
Keine kleine Lücke. Eher eine Lücke, durch die man einen Anhänger mit 11.520 Rollen Toilettenpapier fahren könnte. Quer.
„Kann die gesetzliche Rente das nicht auffüllen?“, fragt er.
„Nicht auf Zuruf.“
„Und wenn ich nett frage?“
„Dann ist die Lücke höflich. Aber noch da.“
Altersvorsorge beginnt nicht mit einem Produkt
Viele Menschen beginnen beim Thema Altersvorsorge am falschen Ende. Sie fragen zuerst: Welcher Vertrag ist gut? Welcher Fonds läuft am besten? Wo gibt es Förderung? Und kann man das Ganze bitte erledigen, ohne vorher Zahlen anzuschauen?
Kann man.
Man kann auch eine Küche kaufen, ohne die Wand auszumessen. Das Ergebnis heißt dann Sonderanfertigung oder Scheidung.
Eine vernünftige Altersvorsorge beginnt deshalb mit einer Bestandsaufnahme:
- Welche gesetzliche Rente ist voraussichtlich zu erwarten?
- Welche betrieblichen oder privaten Vorsorgen bestehen bereits?
- Welche Sparanlagen und sonstigen Vermögenswerte sind vorhanden?
- Welcher Betrag wird im Ruhestand voraussichtlich gebraucht?
- Wie wirken Kaufkraftverlust, Steuern und mögliche Abgaben?
- Wie viel Zeit bleibt noch, um eine Lücke zu schließen?
Die Renteninformation ist dafür ein wichtiger Ausgangspunkt. Sie zeigt Dir, welche Ansprüche bisher erreicht wurden und welche Altersrente unter bestimmten Annahmen entstehen könnte. Sie ist allerdings kein feierliches Versprechen, dass später alles genauso kommt. Einkommen können sich verändern. Erwerbsbiografien auch. Und Geld verliert mit der Zeit gern an Kaufkraft. Das tut es leise, damit niemand beim Frühstück erschrickt.
Zeit ist der höflichste Mitarbeiter Deines Geldes
Je früher Du beginnst, desto mehr Möglichkeiten hast Du. Nicht weil frühe Vorsorge moralisch wertvoller wäre. Sondern weil Zeit mitarbeitet.
Regelmäßige Beiträge können sich über viele Jahre entwickeln. Erträge können wiederum Erträge erwirtschaften. Man nennt das Zinseszinseffekt. Ottokar nennt es „Geld, das Nachwuchs bekommt“. Fachlich nicht ganz sauber, aber anschaulich.
Wer später startet, kann ebenfalls vorsorgen. Nur muss dann häufig mehr Geld in kürzerer Zeit arbeiten. Und Geld ist in solchen Situationen wie ein Handwerker am Freitagnachmittag: Es arbeitet noch, aber es wird teurer.
Welche Lösung passt, hängt von Deiner Situation ab. Ein Depot kann sinnvoll sein. Eine betriebliche Altersversorgung ebenfalls. Eine private Rentenversicherung kann je nach Ziel, Kosten, Förderung, Flexibilität und gewünschter Absicherung passen. Manchmal ist eine Kombination vernünftig.
Entscheidend ist nicht, dass irgendwo „Altersvorsorge“ draufsteht. Entscheidend ist, ob das Konzept zu Deinem Leben, Deinem Zeithorizont und Deinem Bedarf passt.
Auch ein sehr teurer Vertrag kann eine Versorgungslücke haben. Er sieht dabei nur gepflegter aus.
Ottokar findet eine flexible Lösung
Ottokar betrachtet die Zahlen. Dann blickt er zum Anhänger.
„Was mache ich jetzt mit dem Papier?“
„Benutzen. Verschenken. Verkaufen. Eine sehr langweilige Festung bauen.“
Er denkt nach.
Drei Wochen später ruft er an.
„Ich habe das Problem gelöst.“
Das ist ein Satz, bei dem man als Berater instinktiv nach dem Feuerlöscher greift.
Ottokar hat einen Teil des Bestands verkauft und mit dem Erlös einen monatlichen Sparplan eingerichtet. Den Rest lagert er weiter in der Garage. Diversifikation, sagt er. Ein Teil Wertpapiere, ein Teil Sachwerte.
„Und wenn die Börse fällt, sitze ich wenigstens weich.“
Man kann nicht sagen, dass er gar nichts gelernt hat.
Erst rechnen. Dann vorsorgen. Danach darfst Du gern Papier kaufen.
Wenn Du wissen möchtest, wie Deine finanzielle Situation im Ruhestand aussehen könnte, beginnen wir nicht mit einem Hochglanzprospekt. Wir beginnen mit Deinen Zahlen.
Wir schauen uns Deine voraussichtliche Rente, bestehende Vorsorgen, Vermögen, Wünsche und mögliche Versorgungslücken an. Erst danach sprechen wir über Lösungen. Das ist weniger spektakulär als ein Anhänger voller Toilettenpapier. Dafür passt es besser in die Garage. Und meistens auch besser zu Deinem Leben.
Lass uns Deine Altersvorsorge einmal ordentlich durchrechnen. Bevor Ottokar den Markt für Kamillenprägung leer kauft.