
Die Lösung war die ganze Zeit so einfach
Deutschland diskutiert seit Jahrzehnten über die Rente. Renteneintrittsalter, Beitragssätze, Bundeszuschuss, private Vorsorge, Aktien, Vorsorgedepot – und regelmäßig schaut jemand sehr ernst in eine Kamera und sagt: „Wir brauchen jetzt eine grundlegende Reform.“
Danach passiert das, was bei grundlegenden Rentenreformen traditionell passiert: Man diskutiert weiter.
Doch damit ist jetzt Schluss.
Wie aus gewöhnlich hervorragend unterrichteten Kreisen zu hören ist, steht eine politische Initiative kurz vor dem Durchbruch, die das deutsche Rentensystem tatsächlich revolutionieren könnte.
Der Arbeitstitel lautet: „Rente zuerst“.
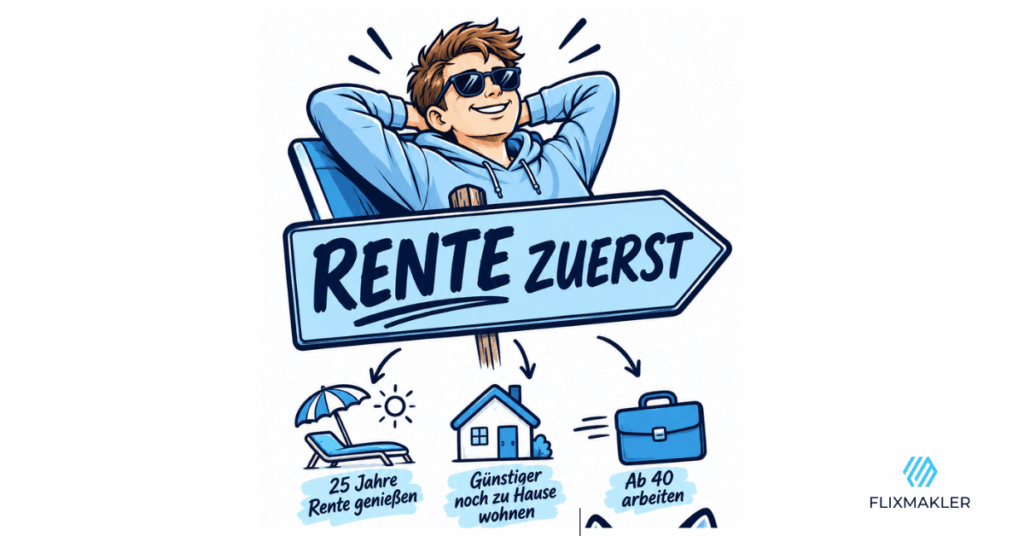
Die Idee ist so simpel, dass man sich fragt, warum wir dafür mehrere Jahrzehnte Rentenkommissionen gebraucht haben.
Erst die Rente. Dann der Ernst des Lebens.
Künftig geht es direkt nach der Schule in den Ruhestand.
Abiturzeugnis abholen, Schultüte wegstellen, Rentenbescheid aufmachen. Wer mit 18 fertig ist, bezieht anschließend beispielsweise 25 Jahre Rente. Mit Anfang 40 ist dann Schluss mit dem süßen Rentnerleben – und es geht ab ins Berufsleben.
Gearbeitet wird anschließend bis zum Lebensende.
Das löst gleich mehrere Probleme auf einmal.
Zum Beispiel die ewige Diskussion über das Renteneintrittsalter. 67? 68? 70?
Völlig egal.
Das Rentenaustrittsalter wird die entscheidende Kennzahl.
Und Hand aufs Herz: Wann hat man denn mehr von seiner Freizeit? Mit 22, wenn man mit Rucksack durch Portugal fahren kann? Oder mit 74, wenn man bei der Buchung des Hotels vor allem darauf achtet, ob das Frühstücksbuffet ebenerdig erreichbar ist?
Eben.
Junge Rentner sind sensationell günstig
Auch finanziell ist das Modell geradezu bestechend.
Ein 20-jähriger Rentner braucht schließlich kaum Geld.
Wohnung? Häufig noch bei den Eltern.
WLAN? Eltern.
Netflix? Irgendjemand in der Familie hat schon ein Passwort.
Essen? Kühlschrank auf, Problem gelöst.
Reisen? Kein Balkonzimmer auf dem Kreuzfahrtschiff. Ein Rucksack, ein Interrail-Ticket und die Bereitschaft, acht Stunden neben einer kaputten Zugtoilette zu verbringen, reichen völlig aus.
Auch beim Freizeitprogramm ergeben sich enorme Einsparpotenziale. Während der klassische Ruhestand mit Restaurantbesuchen, Garten, E-Bike und Kreuzfahrt schnell ins Geld geht, braucht der junge Rentner im Wesentlichen ein Smartphone, eine Powerbank und jemanden, dessen Streaming-Abo er mitbenutzen darf.
Das Rentenniveau könnte also deutlich sinken, ohne dass die Lebensqualität darunter leiden muss.
Vermutlich würde man es nicht „Rentenkürzung“ nennen. Eher „generationengerechte Anpassung des altersabhängigen Versorgungsbedarfs“.
Klingt sofort viel freundlicher.
Ein winziges Problem gibt es noch
Ganz ausgereift ist die Reform allerdings nicht.
Denn irgendwann müsste man das System umstellen.
Dann hätten wir gleichzeitig die heutigen Rentner im Ruhestand – und zusätzlich sämtliche jungen Menschen.
Wer in dieser Übergangszeit eigentlich arbeiten und die Beiträge bezahlen soll, ist bislang ungeklärt.
Aber vielleicht fällt das gar nicht weiter auf.
Wer in den vergangenen Monaten häufiger versucht hat, einen Handwerkertermin zu bekommen, eine Behörde telefonisch zu erreichen oder auf einen ausfallenden Zug gewartet hat, könnte ohnehin den Eindruck gewonnen haben, dass wir den Probebetrieb bereits gestartet haben.
Und jetzt leider zurück in die Realität
Falls du gerade überlegst, ob „Rente zuerst“ nicht tatsächlich Charme hätte: April, April.
Natürlich gibt es diese Reform nicht.
Das eigentliche Rentenproblem dagegen schon.
Und genau darin steckt der weniger lustige Teil dieser Geschichte: Wir diskutieren leidenschaftlich darüber, was „der Staat“ für unsere Altersvorsorge tun sollte – und verschieben gleichzeitig das, was wir selbst beeinflussen können.
Dabei ist Altersvorsorge vor allem eines: ein Zeitproblem.
Je früher Geld langfristig für später arbeitet, desto weniger muss man versuchen, kurz vor dem Ruhestand mit hohen Sparraten aufzuholen. Gerade breit gestreute Kapitalmarktanlagen können dabei ein Baustein sein. Neue politische Ansätze zur kapitalgedeckten Vorsorge ändern an diesem Grundprinzip wenig: Der wichtigste Schritt ist nicht die perfekte Reform. Es ist, überhaupt anzufangen.
Der 5-Minuten-Rentencheck
Bevor du auf die nächste Jahrhundertreform aus Berlin wartest, kannst du ein paar Dinge selbst prüfen:
Renteninformation rausholen: Was ist aus der gesetzlichen Rentenversicherung voraussichtlich zu erwarten?
Versorgungslücke grob überschlagen: Was möchtest du im Alter monatlich zur Verfügung haben – und was fehlt voraussichtlich?
Bestehende Vorsorge zusammensuchen: Betriebliche Altersvorsorge, private Verträge, Fonds, ETFs und sonstiges Vermögen einmal auf einen Tisch.
Kosten und Flexibilität prüfen: Nicht jeder alte Vertrag ist automatisch schlecht – und nicht jeder neue automatisch gut.
Sparrate statt Ausrede festlegen: Lieber mit einem vernünftigen Betrag anfangen und später erhöhen, als zehn Jahre auf den perfekten Zeitpunkt zu warten.
Kapitalmarkt nicht mit Casino verwechseln: Langfristiges, breit gestreutes Investieren ist etwas anderes als die Frage, welche Aktie nächste Woche durch die Decke geht.
Mini-Mythbuster
„Der Staat muss meine Rente sichern.“
Die gesetzliche Rente bleibt für viele Menschen ein zentraler Baustein. Aber darauf zu setzen, dass künftige Reformen exakt die persönliche Versorgungslücke schließen, ist keine besonders belastbare Vorsorgestrategie.
„Für Altersvorsorge habe ich später noch genug Zeit.“
Kann sein. Nur verliert man ausgerechnet den Faktor, den man später nicht nachkaufen kann: Zeit. Wer früh beginnt, kann langfristiges Wachstum viel länger für sich arbeiten lassen.
Und deine Rente?
Die schlechte Nachricht: Mit 18 in Rente gehen und danach bis zum Umfallen arbeiten ist vorerst vom Tisch.
Die gute: Für eine vernünftige Altersvorsorge brauchen wir auch keine solche Reform.
Neugierig, wie das bei dir aussieht? Schreib uns kurz – wir schauen gemeinsam, was schon da ist, was fehlt und welche Stellschrauben sinnvoll sind. Nachricht genügt – wir sortieren das.
Hinweis: Dieser Beitrag ersetzt keine individuelle Rechts-, Steuer- oder Anlageberatung. Und sicherheitshalber noch einmal: Die Reform „Rente zuerst“ war ein Scherz. Satiere halt.