
Ob Hund, Katze oder Pferd: Wenn dein Tier krank wird oder sich verletzt, entstehen schnell viele Fragen. Welche Behandlung ist sinnvoll? Welche Kosten können auf dich zukommen? Und wie kannst du dich darauf vorbereiten?
Wir helfen dir, Tiergesundheit, Behandlungskosten und Absicherung verständlich einzuordnen – damit du gute Entscheidungen für dein Tier treffen kannst.
Ob Hund, Katze oder Pferd: Wenn dein Tier krank wird oder sich verletzt, entstehen schnell viele Fragen. Welche Behandlung ist sinnvoll? Welche Kosten können auf dich zukommen? Und wie kannst du dich darauf vorbereiten?
Wir helfen dir, Tiergesundheit, Behandlungskosten und Absicherung verständlich einzuordnen – damit du gute Entscheidungen für dein Tier treffen kannst.
Erkrankungen verstehen, Behandlungen einordnen und wissen, worauf es im Ernstfall ankommt. Mehr dazu lesen →
Gesundheitliche Besonderheiten und typische Risiken von Hund, Katze und Pferd kennenlernen. Mehr dazu lesen →
Erfahren, wie Behandlungskosten entstehen und welche Ausgaben auf dich zukommen können. Mehr dazu lesen →
Gut vorbereitet sein, wenn plötzlich eine Operation, Klinikbehandlung oder ein Notfall ansteht. Mehr dazu lesen →
Rücklage, OP-Schutz oder umfassende Absicherung verständlich miteinander vergleichen. Mehr dazu lesen →
Leistungen, Bedingungen und Ausschlüsse verstehen und wichtige Unterschiede richtig einordnen. Mehr dazu lesen →

Wenn dein Hund, deine Katze oder dein Pferd krank wird oder sich verletzt, möchtest du dich auf eines konzentrieren können: dass dein Tier die notwendige tierärztliche Versorgung bekommt.
Welche Behandlung medizinisch sinnvoll ist, entscheiden Tierärztinnen und Tierärzte. Unsere Aufgabe beginnt an einer anderen Stelle: Wir helfen dir dabei, frühzeitig zu verstehen, welche finanziellen Risiken auf dich zukommen können und welche Absicherung zu dir und deinem Tier passen kann.
Dabei schauen wir nicht nur auf den Beitrag, sondern vor allem auf Leistungen, Bedingungen, Ausschlüsse und die Frage, was im Ernstfall tatsächlich versichert ist.
Unser Ziel ist, dass du deine Absicherung verstehst, bevor du sie brauchst – und im Leistungsfall möglichst keine unangenehmen Überraschungen erlebst.
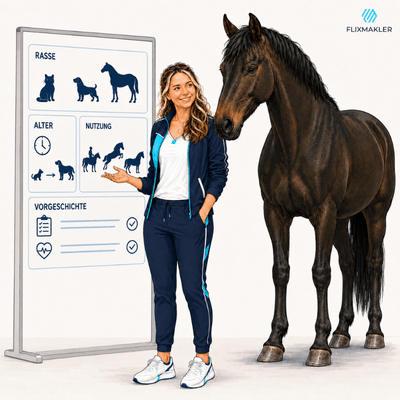
Jede Rasse bringt ihre eigenen Besonderheiten mit. Bei manchen Hunden, Katzen oder Pferden werden bestimmte gesundheitliche Risiken häufiger beschrieben als bei anderen.
Wir zeigen dir, welche Themen bei deiner Rasse eine Rolle spielen können und welche Leistungen bei einer Absicherung deshalb besonders wichtig sein können.
So kannst du besser einschätzen, worauf du bei deinem Tier achten solltest – und welche Fragen du dir bei der Wahl einer passenden Absicherung stellen kannst.
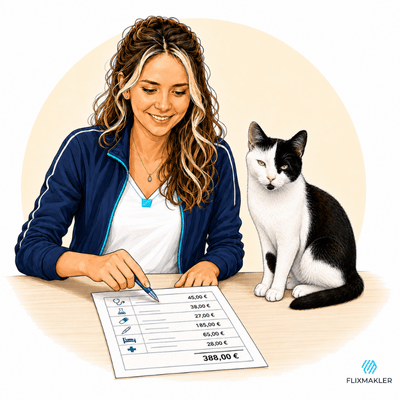
Tierarztkosten können sehr unterschiedlich ausfallen. Entscheidend ist nicht nur die eigentliche Behandlung, sondern auch, welche Untersuchungen, Diagnostik, Medikamente oder Nachbehandlungen notwendig werden.
Hinzu kommen weitere Faktoren wie der Umfang der Behandlung, ein möglicher Klinikaufenthalt oder der Notdienst.
Wir helfen dir dabei, besser zu verstehen, welche Kostenbereiche bei der Absicherung deines Hundes, deiner Katze oder deines Pferdes eine Rolle spielen können – und welche Leistungen deshalb bei einem guten Schutz wichtig sein können.
Tiere begleiten mich eigentlich schon, solange ich denken kann. Schon als Kind wollte ich alles über sie wissen, habe mich für ihre Haltung, ihr Verhalten und ihre Gesundheit interessiert und mich immer wieder mit neuen Themen rund um Tiere beschäftigt. Diese Neugier ist bis heute geblieben.
Heute gehören Tiere auch ganz selbstverständlich zu meinem eigenen Alltag. Ich reite, habe meinen Hund Oskar und eine Katze und weiß deshalb aus eigener Erfahrung, wie wichtig einem die Gesundheit und das Wohlergehen der eigenen Tiere sind.
Gerade weil mir Tiere so am Herzen liegen, beschäftige ich mich auch beruflich intensiv mit Tierkranken- und Tier-OP-Versicherungen. Dabei geht es mir nicht darum, irgendeine Versicherung zu empfehlen. Ich möchte verstehen, welche Leistungen wirklich wichtig sind, wo Unterschiede in den Bedingungen liegen und welche Absicherung zu dem jeweiligen Tier und seinem Halter passt.
Für mich zählt deshalb nicht nur der Beitrag. Entscheidend ist, was eine Absicherung im Ernstfall tatsächlich leisten kann.
Diese Verbindung aus langjähriger persönlicher Tierliebe, eigener Erfahrung als Tierhalterin und fachlicher Arbeit rund um die Absicherung von Hund, Katze und Pferd fließt jeden Tag in unsere Beratung ein.
Anne

Ein Unfall, eine Operation oder ein unerwarteter Klinikaufenthalt kann von heute auf morgen vieles verändern. In solchen Momenten möchtest du dich nicht zuerst mit Versicherungsbedingungen, Leistungsgrenzen oder offenen Kostenfragen beschäftigen müssen.
Wir helfen dir dabei, schon vorher zu verstehen, welche Risiken du selbst tragen kannst und welche Leistungen bei einer Absicherung wichtig sein können.
So weißt du im Ernstfall besser, worauf es bei deinem Schutz ankommt – und musst dich nicht erst dann mit den entscheidenden Fragen beschäftigen, wenn die Situation bereits da ist.

Nicht jeder Tierhalter braucht dieselbe Absicherung. Entscheidend ist, welche finanziellen Risiken du selbst tragen kannst und bei welchen Kosten du dir zusätzliche Sicherheit wünschst.
Für manche ist eine Rücklage ausreichend, andere möchten vor allem größere Operationen absichern. Wieder andere wünschen sich einen umfassenderen Schutz, der auch weitere Behandlungen berücksichtigt.
Wir helfen dir dabei, diese Möglichkeiten verständlich einzuordnen und herauszufinden, welche Absicherung zu dir, deinem Hund, deiner Katze oder deinem Pferd und zu deiner persönlichen Situation passen kann.
Dabei zählt für uns nicht der günstigste Beitrag, sondern eine Lösung, die du verstehst und die zu deinem tatsächlichen Bedarf passt.
Eine Tierkranken- oder Tier-OP-Versicherung sollte nicht nur auf den ersten Blick gut aussehen. Entscheidend ist, was in den Bedingungen tatsächlich geregelt ist und welche Leistungen im Leistungsfall berücksichtigt werden.
Dazu gehören zum Beispiel Fragen zu Selbstbeteiligungen, Leistungsgrenzen, Wartezeiten, Diagnostik, Operationen, Nachbehandlung oder möglichen Ausschlüssen.
Wir helfen dir dabei, diese Unterschiede verständlich einzuordnen und zeigen dir, worauf du bei der Auswahl einer Absicherung für deinen Hund, deine Katze oder dein Pferd besonders achten solltest.
Denn guter Schutz zeigt sich nicht beim Abschluss, sondern dann, wenn du ihn wirklich brauchst.
Unser digitaler Fragebogen hilft uns, dich und dein Tier besser kennenzulernen. Angaben zu Tierart, Rasse, Alter, Vorgeschichte und bestehenden Erkrankungen geben uns eine erste Grundlage, um deine Absicherung sinnvoll vorzubereiten. → Tierdaten erfassen
Ob per Video, Telefon oder persönlich bei uns im Büro: Wir nehmen uns Zeit für deine Fragen und erklären dir verständlich, welche Möglichkeiten der Absicherung für deinen Hund, deine Katze oder dein Pferd bestehen. → Kennenlerntermin buchen
Deine Versicherungsverträge und wichtigen Unterlagen hast du über unsere Kunden-App jederzeit im Blick. Und wenn später Fragen zu deinem Vertrag oder einem Leistungsfall entstehen, bleiben wir dein Ansprechpartner. Viele Versicherer bieten zusätzlich digitale Möglichkeiten zur Rechnungseinreichung und Schadenbearbeitung. Welche Services zur Verfügung stehen, hängt vom jeweiligen Anbieter und Tarif ab. → Unseren Kundenservice kennenlernen
Ein ambulanter Pflegedienst benötigt eine Betriebs- und Berufshaftpflichtversicherung, die auf die besonderen Risiken der Pflegebranche abgestimmt ist. Entscheidend ist dabei nicht allein die Bezeichnung der Versicherung. Im Vertrag müssen sämtliche tatsächlich ausgeübten Tätigkeiten und Angebote des Pflegedienstes berücksichtigt sein – von der Grund- und Behandlungspflege bis zu hauswirtschaftlichen Leistungen, Alltagsbegleitung oder zusätzlichen Betreuungsangeboten.
Außerdem sollte geprüft werden, welche Personen mitversichert sind, welche Versicherungssummen gelten und ob für einzelne Risiken besondere Entschädigungsgrenzen bestehen. Eine Standardlösung reicht daher nicht immer aus. Der Versicherungsschutz sollte zum tatsächlichen Geschäftsmodell des Pflegedienstes passen.
Die Betriebshaftpflicht betrifft typische Risiken, die aus dem laufenden Betrieb entstehen. Dazu kann beispielsweise ein Sachschaden in der Wohnung eines Patienten oder die Verletzung eines Besuchers in den Geschäftsräumen gehören.
Die Berufshaftpflicht bezieht sich dagegen auf Schäden, die durch die pflegerische oder betreuende Tätigkeit verursacht werden. Beispiele sind Fehler bei der Medikamentengabe, bei der Mobilisation eines Patienten oder bei der Durchführung einer angeordneten Pflegemaßnahme.
Bei ambulanten Pflegediensten greifen betriebliche und berufliche Risiken häufig ineinander. Deshalb sollten beide Bereiche in einem abgestimmten Versicherungskonzept berücksichtigt werden. Wichtig ist vor allem, dass alle ausgeübten Tätigkeiten im Vertrag erfasst sind.
Eine Betriebs- und Berufshaftpflichtversicherung kann Personen-, Sach- und daraus entstehende Vermögensschäden abdecken. Dazu zählen beispielsweise Verletzungen eines Patienten durch einen pflegerischen Fehler oder Schäden am Eigentum eines Patienten.
Ob der Pflegedienst tatsächlich für einen Schaden haftet, wird zunächst geprüft. Berechtigte Schadenersatzansprüche werden im Rahmen des vereinbarten Versicherungsschutzes reguliert. Unberechtigte Forderungen wehrt der Versicherer ab – falls erforderlich auch vor Gericht.
Nicht jeder Schaden ist jedoch automatisch versichert. Entscheidend sind unter anderem der konkrete Haftungsgrund, die versicherten Tätigkeiten, mögliche Ausschlüsse sowie vereinbarte Versicherungssummen und Entschädigungsgrenzen.
In einer Betriebs- und Berufshaftpflichtversicherung sind in der Regel auch die Mitarbeitenden des Pflegedienstes mitversichert, wenn sie im Rahmen ihrer dienstlichen Aufgaben handeln. Dazu können neben Pflegefach- und Pflegehilfskräften beispielsweise Auszubildende, Praktikanten, Betreuungskräfte und Mitarbeitende in der Hauswirtschaft gehören.
Ob auch freie Mitarbeitende, ehrenamtlich Tätige oder andere eingesetzte Personen einbezogen sind, hängt von den jeweiligen Versicherungsbedingungen ab. Deshalb sollte genau geprüft werden, welche Personengruppen der Vertrag erfasst. Voraussetzung für den Versicherungsschutz bleibt außerdem, dass die ausgeübte Tätigkeit zum versicherten Betriebsumfang gehört.
Zusätzliche Angebote sind nicht automatisch versichert, nur weil der Pflegedienst bereits über eine Haftpflichtversicherung verfügt. Entscheidend ist, welche Tätigkeiten im Versicherungsvertrag beschrieben und eingeschlossen wurden.
Neben der klassischen Grund- und Behandlungspflege können Pflegedienste beispielsweise Alltagsbegleitung, hauswirtschaftliche Hilfen, Schulungen, Webinare, Seniorenwohngruppen oder sogenannte Senioren-Kitas anbieten. Auch neue Leistungen, die erst nach Vertragsabschluss hinzukommen, sollten dem Versicherer mitgeteilt werden.
Je genauer der tatsächliche Betriebsumfang erfasst ist, desto geringer ist das Risiko, dass es im Schadenfall zu Unklarheiten über den Versicherungsschutz kommt.
Gerade Personenschäden können langfristig hohe Schadenersatzforderungen auslösen. Neben Behandlungskosten können beispielsweise Verdienstausfälle, Schmerzensgeld, Pflegekosten oder Regressforderungen von Sozialversicherungsträgern entstehen.
Für Pflegedienste können zudem gesetzliche, vertragliche oder behördliche Anforderungen an den Haftpflichtschutz relevant sein. Nach unserer Einschätzung sollte eine geeignete Betriebs- und Berufshaftpflichtversicherung mindestens fünf Millionen Euro pauschal für Personen-, Sach- und daraus entstehende Vermögensschäden vorsehen.
Zusätzlich ist zu prüfen, wie oft die Versicherungssumme pro Versicherungsjahr zur Verfügung steht und ob für einzelne Risiken niedrigere Entschädigungsgrenzen gelten. Die passende Höhe richtet sich daher auch nach Größe, Tätigkeiten und Risikoprofil des Pflegedienstes.
Nicht nur der Preis entscheidet über die Qualität einer Haftpflichtversicherung. Wichtig ist vor allem, ob das Versicherungskonzept die tatsächlichen Tätigkeiten und besonderen Risiken des Pflegedienstes erfasst.
Geprüft werden sollten unter anderem die Versicherungssummen, mögliche Selbstbeteiligungen, besondere Entschädigungsgrenzen und relevante Ausschlüsse. Auch der Umgang mit neuen Tätigkeiten, freien Mitarbeitenden, Schlüsselverlusten oder Datenschutzrisiken kann sich je nach Anbieter unterscheiden.
Darüber hinaus ist es hilfreich, wenn Versicherer und Vermittler Erfahrung mit Pflegebetrieben und deren Schadenfällen besitzen. Ein sorgfältiger Vergleich sollte deshalb nicht nur Beiträge, sondern insbesondere Leistungen und Bedingungen berücksichtigen.
Grundsätzlich sollten alle regelmäßig oder gelegentlich angebotenen Tätigkeiten vollständig beschrieben werden. Dazu gehören neben der Grund- und Behandlungspflege beispielsweise hauswirtschaftliche Leistungen, Alltagsbegleitung, Pflegeberatung, Schulungen, betreute Wohngruppen oder Fahr- und Begleitdienste.
Auch besondere Versorgungsformen wie Intensivpflege oder die Betreuung bestimmter Patientengruppen können für die Risikobeurteilung wichtig sein. Maßgeblich ist nicht nur, was im Firmennamen oder in der Gewerbeanmeldung steht, sondern was der Pflegedienst tatsächlich anbietet und ausführt.
Eine möglichst genaue Tätigkeitsbeschreibung schafft Klarheit darüber, welche Betriebsbereiche vom vereinbarten Versicherungsschutz umfasst sind.
Veränderungen des Betriebs können sich auf den Versicherungsschutz und die Beitragshöhe auswirken. Bei Haftpflichtversicherungen für Pflegedienste wird der Beitrag häufig anhand der beschäftigten Personen kalkuliert. Der Versicherer fragt diese und weitere prämienrelevante Merkmale in der Regel einmal jährlich ab und passt den Vertrag gegebenenfalls an die aktuelle Betriebsgröße an.
Unabhängig davon sollten wesentliche Veränderungen möglichst zeitnah mitgeteilt werden. Dazu gehören beispielsweise neue Standorte oder Gesellschaften sowie zusätzliche Pflege-, Betreuungs- oder Serviceleistungen.
Ergänzend streben wir an, die gesamte betriebliche Versicherungssituation einmal jährlich gemeinsam mit unseren Kunden zu überprüfen. So kann der Versicherungsschutz mit der Entwicklung des Pflegedienstes Schritt halten.
Freie Mitarbeitende, Honorarkräfte und Subunternehmer sind nicht in jedem Haftpflichtvertrag automatisch wie eigene Beschäftigte mitversichert. Ob und in welchem Umfang Versicherungsschutz besteht, richtet sich nach den jeweiligen Vertragsbedingungen und der konkreten Zusammenarbeit.
Zu klären ist insbesondere, ob Schäden durch diese Personen dem Pflegedienst zugerechnet werden können und ob der Versicherungsvertrag dafür Schutz vorsieht. Unabhängig davon kann für den eingesetzten Dienstleister eine eigene Betriebs- oder Berufshaftpflicht erforderlich sein.
Pflegedienste sollten deshalb vor dem Einsatz externer Kräfte prüfen, wie die Verantwortlichkeiten geregelt sind und welche Versicherungsnachweise benötigt werden.
Ein möglicher Haftpflichtschaden sollte immer sofort gemeldet und nachvollziehbar dokumentiert werden. Hilfreich sind beispielsweise ein genauer Schadenbericht, Kontaktdaten der Beteiligten, Fotos, Zeugenaussagen sowie vorhandene Pflege- oder Einsatzdokumentationen. Diese fragen wir i.d.R. digital ab.
Der Versicherer prüft anschließend, ob der Pflegedienst rechtlich für den Schaden verantwortlich ist und ob Versicherungsschutz besteht. Berechtigte Schadenersatzansprüche werden im vereinbarten Umfang reguliert. Unberechtigte oder überhöhte Forderungen werden abgewehrt.
Der Pflegedienst sollte Ansprüche nicht ohne vorherige Abstimmung anerkennen oder Zahlungen zusagen. Welche konkreten Mitwirkungs- und Meldepflichten gelten, ergibt sich aus dem jeweiligen Versicherungsvertrag.
Der Verlust fremder Schlüssel kann je nach Vertrag über die Betriebshaftpflicht mitversichert sein. Dabei sollten insbesondere die vereinbarte Entschädigungsgrenze, eine mögliche Selbstbeteiligung und der Umfang der übernommenen Kosten geprüft werden.
Bei Datenschutzverletzungen und Cybervorfällen ist die Abgrenzung schwieriger. Einzelne Schadenersatzansprüche Dritter können unter bestimmten Voraussetzungen von einer Haftpflichtversicherung erfasst sein. Kosten für IT-Forensik, Datenwiederherstellung, Betriebsunterbrechungen, Benachrichtigungen oder Krisenmanagement gehören dagegen in eine eigenständige Cyberversicherung, denn sie stellen Eigenschäden dar und werden durch die Betriebshaftpflicht nicht gedeckt. Lesen Sie dazu unsere Expertenseite zum Thema Cyberversicherung für ambulante Pflegedienste.
Da Pflegedienste mit besonders sensiblen Gesundheitsdaten arbeiten, sollten Haftpflicht- und Cyberschutz aufeinander abgestimmt werden.
Regressforderungen von Sozialversicherungsträgern können unterschiedliche Ursachen haben und sind deshalb versicherungsrechtlich nicht einheitlich zu beurteilen.
Geht nach einem versicherten Personenschaden – etwa infolge eines Pflegefehlers – der Schadenersatzanspruch des Patienten auf seine Kranken- oder Pflegekasse über, kann die Betriebs- und Berufshaftpflichtversicherung die Forderung prüfen, berechtigte Ansprüche erfüllen und unberechtigte Ansprüche abwehren.
Für eigenständige Regressansprüche, beispielsweise nach einem Arbeitsunfall, kommt es auf die Versicherungsbedingungen an. Abrechnungs-, Vergütungs- und Rückforderungsstreitigkeiten sind dagegen regelmäßig keine Haftpflichtschäden und können eher den Bereich der Rechtsschutzversicherung betreffen.
Die Unterschiede und den möglichen Versicherungsschutz erläutern wir ausführlich auf unserer Themenseite und in einem gesonderten Blogbeitrag.
Die drei Versicherungen erfüllen unterschiedliche Aufgaben. Die Betriebs- und Berufshaftpflicht kümmert sich um Schadenersatzansprüche Dritter. Dazu gehört auch die Abwehr unberechtigter Haftpflichtforderungen – dieser sogenannte passive Rechtsschutz ersetzt jedoch keine betriebliche Rechtsschutzversicherung.
Eine Rechtsschutzversicherung kann beispielsweise bei arbeits-, steuer-, verkehrs- oder vertragsrechtlichen Streitigkeiten helfen, sofern der jeweilige Bereich eingeschlossen ist. Eine Cyberversicherung konzentriert sich dagegen auf digitale Vorfälle wie Hackerangriffe, Datenverlust, IT-Ausfälle und Datenschutzverletzungen.
Ein abgestimmtes Konzept soll Überschneidungen berücksichtigen und gleichzeitig vermeiden, dass wichtige Risikobereiche zwischen den einzelnen Verträgen offenbleiben.